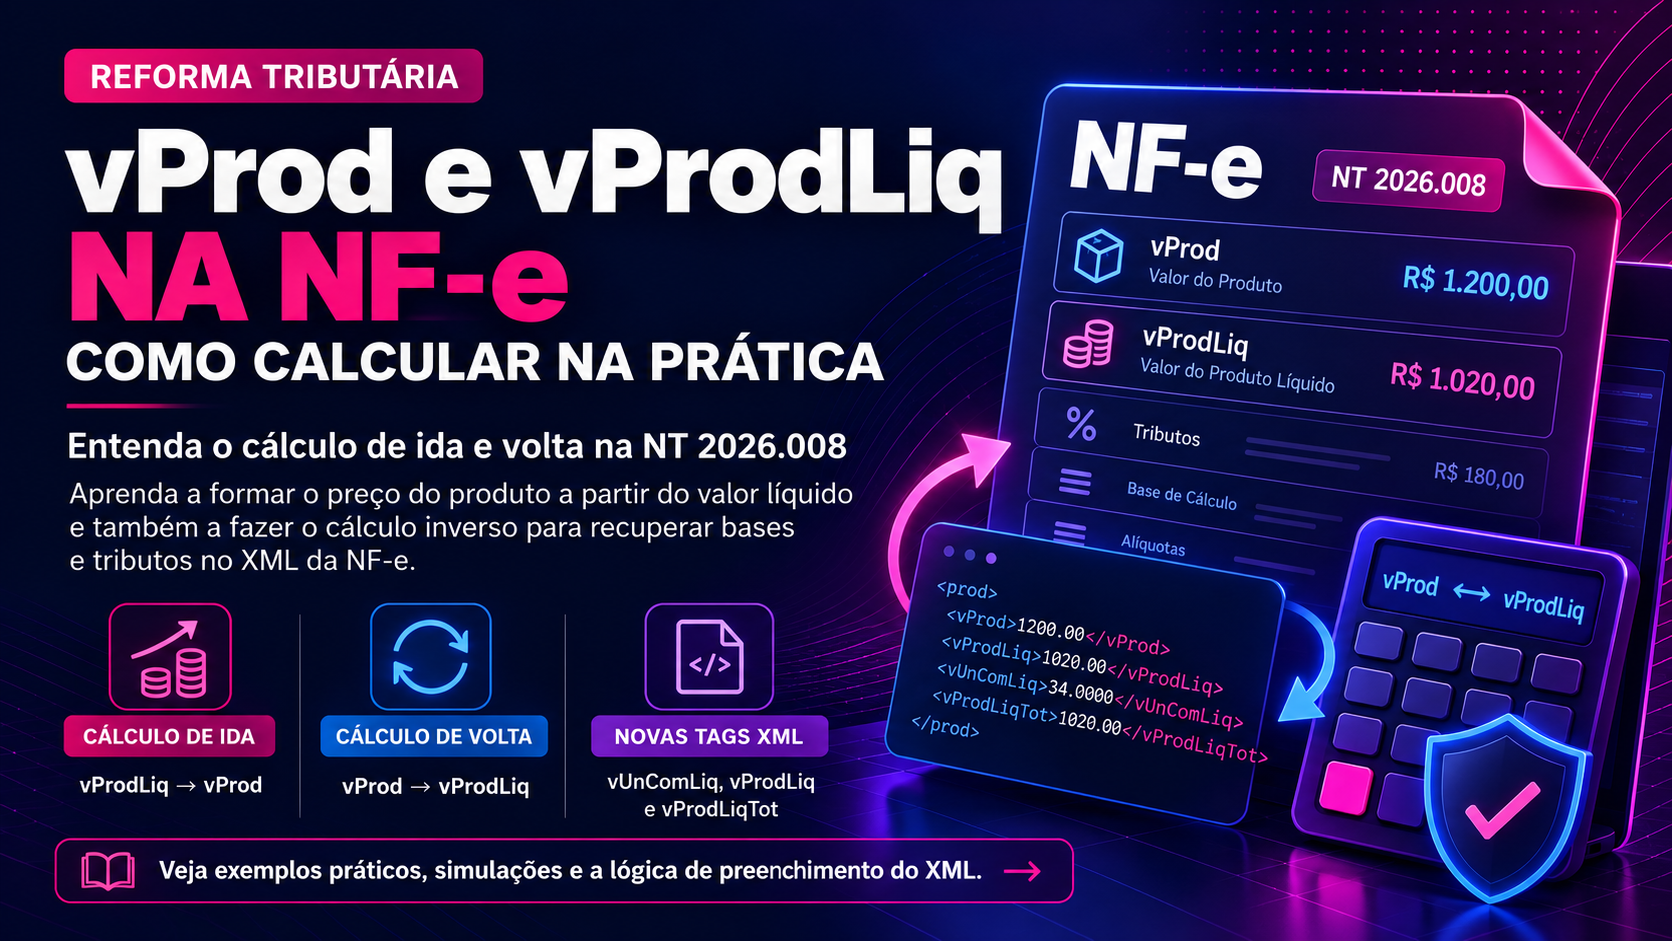
A partir de 2027, a nota fiscal passa a mostrar duas coisas para cada produto: o preço bruto, com os tributos, e o valor líquido, sem eles. Para quem emite NF-e ou NFC-e, isso cria uma pergunta prática: o sistema sabe separar uma coisa da outra?
Este artigo explica o que muda com a Nota Técnica 2026.008, mostra os dois cálculos que o ERP precisa fazer e aponta os cuidados com a validação da SEFAZ.
O que muda com a NT 2026.008
A NT 2026.008 (versão 1.00) criou três campos novos na NF-e e na NFC-e:
| Campo | O que representa |
|---|---|
vUnComLiq |
Valor líquido unitário do produto, sem tributos |
vProdLiq |
Valor líquido total do item, sem tributos |
vProdLiqTot |
Soma dos valores líquidos de todos os itens da nota |
O campo vProd continua sendo o valor bruto do produto. A novidade é o que entra nele: a partir de 2027, os valores de IBS, CBS e Imposto Seletivo (IS) passam a compor o vProd, exceto nas notas de importação.
Isso pede atenção. IBS e CBS são tributos calculados por fora (sobre o valor líquido), mas aparecem dentro do preço bruto do produto na nota. Já o ICMS continua calculado por dentro, como sempre foi.
Valor líquido não é lucro. O
vProdLiqé uma informação fiscal que mostra a composição do preço. Ele não representa o lucro da empresa nem o que sobra depois das despesas.
O ERP passa a precisar de dois cálculos:
- Cálculo de ida: parte do valor líquido, calcula os tributos e chega ao preço bruto de venda.
- Cálculo de volta: parte de um preço bruto já existente (da tabela de preços, por exemplo) e descobre o valor líquido e os tributos embutidos.
Antes de tudo: o ICMS por dentro
O ICMS integra a própria base de cálculo. Por isso, para uma mercadoria de R$ 100,00 com ICMS de 12%, não basta somar R$ 12,00 ao preço: o imposto também incide sobre a parcela que corresponde a ele mesmo.
A conta correta é o chamado gross-up:
Preço bruto = Valor antes do ICMS ÷ (1 − alíquota do ICMS)
Com ICMS de 12%, divide-se por 0,88.
Essa lógica continua importante na transição. Conforme orientação divulgada pela Receita Estadual do Paraná em outubro de 2026, os valores de IBS, CBS e IS, quando devidos, integram a base de cálculo do ICMS de 2027 a 2032. Os exemplos abaixo seguem essa premissa. Como se trata de orientação estadual, confirme o tratamento adotado pela SEFAZ do seu estado.
Exemplo 1: cálculo de ida, do valor líquido ao preço
O fornecedor conhece o valor líquido da mercadoria e quer chegar ao preço de venda com os tributos.
| Premissa | Valor |
|---|---|
| Valor líquido do produto | R$ 100,00 |
| Quantidade | 1 unidade |
| CBS | 11,90% |
| IBS estadual | 0,10% |
| IBS municipal | 0,00% |
| IS | 0,00% |
| ICMS | 12,00% |
Sobre as alíquotas: as alíquotas de referência do IBS e da CBS ainda não foram publicadas. Os percentuais deste artigo são uma simulação, usados apenas para demonstrar o método de cálculo. Não use esses números para formar preço. O que vale aqui é a sequência das contas.
Passo 1. Calcular IBS e CBS por fora, sobre o valor líquido
- IBS estadual: R$ 100,00 × 0,10% = R$ 0,10
- CBS: R$ 100,00 × 11,90% = R$ 11,90
- Total dos novos tributos: R$ 12,00
Passo 2. Somar ao valor líquido
R$ 100,00 + R$ 12,00 = R$ 112,00. Essa é a parte do preço que não corresponde ao ICMS.
Passo 3. Calcular o ICMS por dentro
Se o ICMS é 12%, os R$ 112,00 representam 88% do preço bruto:
vProd = 112,00 ÷ 0,88 = R$ 127,27
Passo 4. Conferir a composição
| Componente | Valor |
|---|---|
| Valor líquido do produto | R$ 100,00 |
| IBS estadual | R$ 0,10 |
| CBS | R$ 11,90 |
| ICMS (127,27 × 12%) | R$ 15,27 |
Preço bruto (vProd) |
R$ 127,27 |
Sem frete, seguro, despesas ou descontos, o total da nota é R$ 127,27. Os R$ 12,00 de IBS/CBS já estão dentro do vProd e não devem ser somados de novo ao total. O vProdLiqTot, com um único item, é R$ 100,00.
Exemplo 2: cálculo de volta, do preço ao valor líquido
Agora o caminho inverso. A empresa já tem uma tabela de preços e quer saber quanto de cada preço é produto e quanto é tributo. É o cenário mais comum para quem já está operando: o preço existe, e a nota precisa mostrar a decomposição.
Usando as mesmas premissas, com preço bruto de R$ 127,27:
Passo 1. Retirar o ICMS
R$ 127,27 × 12% = R$ 15,27 → R$ 127,27 − R$ 15,27 = R$ 112,00
Passo 2. Recuperar a base do IBS e da CBS
IBS e CBS somam 12% e foram calculados por fora. Logo, os R$ 112,00 correspondem a 112% do valor líquido:
Base IBS/CBS = 112,00 ÷ 1,12 = R$ 100,00
Passo 3. Calcular cada tributo e conferir
| Componente | Valor |
|---|---|
| Preço bruto informado | R$ 127,27 |
| ICMS embutido | − R$ 15,27 |
| IBS | − R$ 0,10 |
| CBS | − R$ 11,90 |
Valor líquido recuperado (vProdLiq) |
R$ 100,00 |
O cálculo de volta recuperou exatamente o valor líquido do exemplo anterior.
A fórmula do cálculo inverso
Quando IBS, CBS e IS incidem sobre a mesma base líquida e os novos tributos integram a base do ICMS, a decomposição pode ser resumida assim:
Valor líquido = [vProd × (1 − alíquota ICMS)] ÷ (1 + alíquota IBS + alíquota CBS + alíquota IS)
No exemplo: [127,27 × 0,88] ÷ 1,12 ≈ R$ 100,00. Pequenas diferenças podem surgir por arredondamento.
Essa fórmula vale nas condições do exemplo. Não é uma fórmula universal: reduções de alíquota, diferimento, benefícios e regimes específicos mudam a conta.
Um ponto importante: o XML não indica se o sistema fez o cálculo de ida ou de volta. O resultado fiscal é o mesmo. A nota só precisa trazer os valores corretos, nos campos certos.
Frete, seguro, despesas e desconto
Nos exemplos, não havia componentes acessórios. Na prática, a nota pode ter frete (vFrete), seguro (vSeg), outras despesas (vOutro) e desconto (vDesc). Isso obriga o ERP a separar dois conceitos:
- Valor bruto do produto (
vProd): o preço bruto do item. - Valor total da operação: o total da transação, incluindo os demais componentes.
| Componente | Valor |
|---|---|
vProd |
R$ 127,27 |
vFrete |
R$ 10,00 |
vSeg |
R$ 2,00 |
vOutro |
R$ 3,00 |
vDesc |
− R$ 5,00 |
| Total da operação (simplificado) | R$ 137,27 |
A tabela mostra só a totalização. Se frete, seguro e despesas integrarem as bases tributárias, os impostos precisam ser recalculados. No cálculo de volta, o ERP também precisa saber se o preço informado é o vProd ou o total da operação.
PIS e Cofins na transição
Em 2026, PIS e Cofins continuam valendo nas operações em que se aplicam. A partir de 2027, a CBS os substitui nas operações abrangidas pelo novo regime, com as regras de transição e as exceções legais.
Por isso, o cálculo não pode ser uma fórmula única para todos os períodos. Ele precisa considerar:
- data de emissão e vigência de cada tributo;
- regime tributário do contribuinte;
- incidência efetiva dos tributos;
- composição das bases de cálculo;
- tratamentos especiais, benefícios e exclusões;
- regras de totalização do documento.
PIS e Cofins, quando aplicáveis, são calculados sobre suas próprias bases. Não se deve presumir que usem a mesma base do IBS/CBS.
Cuidados com a validação da SEFAZ
A NT 2026.008 também traz regras de validação para os novos campos:
- I11c-20: confere se
vProdLiq = vUnComLiq × qCom, com tolerância de R$ 0,01. Exige atenção às casas decimais do valor unitário e aos arredondamentos. - W01a-10: rejeita a nota quando o total líquido exigido não é informado.
- W01a-20: confere se
vProdLiqToté igual à soma dosvProdLiqdos itens.
O risco mais comum é a dupla contagem: IBS e CBS continuam demonstrados nos seus grupos fiscais (gIBSCBS), mas isso não significa que devam ser somados ao total, porque já estão dentro do vProd.
Também vale acompanhar as regras marcadas para implementação futura ou removidas nas versões seguintes da NT. Uma fórmula descrita na nota técnica não é, por si só, uma regra ativa de autorização.
Para uma consulta rápida sobre os campos e as regras, veja a referência Valor líquido na NF-e: campos e validações da NT 2026.008.
Para quem desenvolve: como ficam as tags
Com os valores do exemplo, os principais campos do item ficam assim:
| Tag | Valor |
|---|---|
qCom |
1.0000 |
vUnCom |
127.27 |
vProd |
127.27 |
vUnComLiq |
100.00 |
vProdLiq |
100.00 |
vBC (ICMS) |
127.27 |
vICMS |
15.27 |
vBC (IBS/CBS) |
100.00 |
vIBSUF |
0.10 |
vCBS |
11.90 |
vProdLiqTot |
100.00 |
Fragmento ilustrativo do grupo de tributos:
<imposto>
  <ICMS>
    <ICMS00>
      <orig>0</orig>
      <CST>00</CST>
      <modBC>3</modBC>
      <vBC>127.27</vBC>
      <pICMS>12.0000</pICMS>
      <vICMS>15.27</vICMS>
    </ICMS00>
  </ICMS>
  <IBSCBS>
    <CST>000</CST>
    <cClassTrib>...</cClassTrib>
    <gIBSCBS>
      <vBC>100.00</vBC>
      <gIBSUF>
        <pIBSUF>0.1000</pIBSUF>
        <vIBSUF>0.10</vIBSUF>
      </gIBSUF>
      <gIBSMun>
        <pIBSMun>0.0000</pIBSMun>
        <vIBSMun>0.00</vIBSMun>
      </gIBSMun>
      <vIBS>0.10</vIBS>
      <gCBS>
        <pCBS>11.9000</pCBS>
        <vCBS>11.90</vCBS>
      </gCBS>
    </gIBSCBS>
  </IBSCBS>
</imposto>
O fragmento é demonstrativo: não é um XML completo nem validado contra o schema. Ele pressupõe tributação regular, sem redução, diferimento ou benefício. Os campos líquidos (vUnComLiq, vProdLiq) devem seguir a posição definida no schema vigente do grupo prod, e o cClassTrib deve refletir a classificação real da operação, que não pode ser deduzida só pelas alíquotas.
Três etapas independentes
Uma forma consistente de organizar o motor fiscal é separar o cálculo em três etapas:
- Formação ou decomposição do preço: o sistema recebe o valor líquido ou o bruto, conforme a modalidade (ida ou volta).
- Apuração dos tributos: determina as bases e calcula ICMS, IBS, CBS, IS e os demais tributos aplicáveis.
- Composição do XML: distribui os valores nos campos do leiaute, respeitando as regras de totalização.
Com essa separação, a mesma arquitetura atende os dois métodos sem misturar formação comercial de preço, apuração tributária e representação no documento.
O que isso significa para a sua empresa
Na prática, o preço de venda continua sendo o número que o seu cliente vê. A diferença é que, a partir de 2027, a nota precisa explicar como esse preço foi formado: quanto é produto, quanto é ICMS, quanto é IBS e CBS.
Para entender o efeito da Reforma na margem e na formação de preço do ponto de vista do negócio, leia também Reforma Tributária: o que muda no seu preço de venda? e as oito etapas de adequação à Reforma.
O NFe Brasil e o ERP da Caneva acompanham as Notas Técnicas da Reforma Tributária, e serão atualizados para os novos campos de valor líquido da NT 2026.008 antes da entrada em vigor. Clientes com contrato de manutenção recebem as atualizações automaticamente.