A LC 214/2025, alterada pela LC 227/2026, tem mais de 500 artigos. Somados os dois regulamentos espelhados (o RIBS, da Resolução CGIBS nº 6/2026, e o RCBS, do Decreto nº 12.955/2026) e as notas técnicas que ainda estão saindo, o conjunto de normas passa de mil dispositivos.
Nada disso responde à pergunta que o cliente faz ao telefone: por onde eu começo?
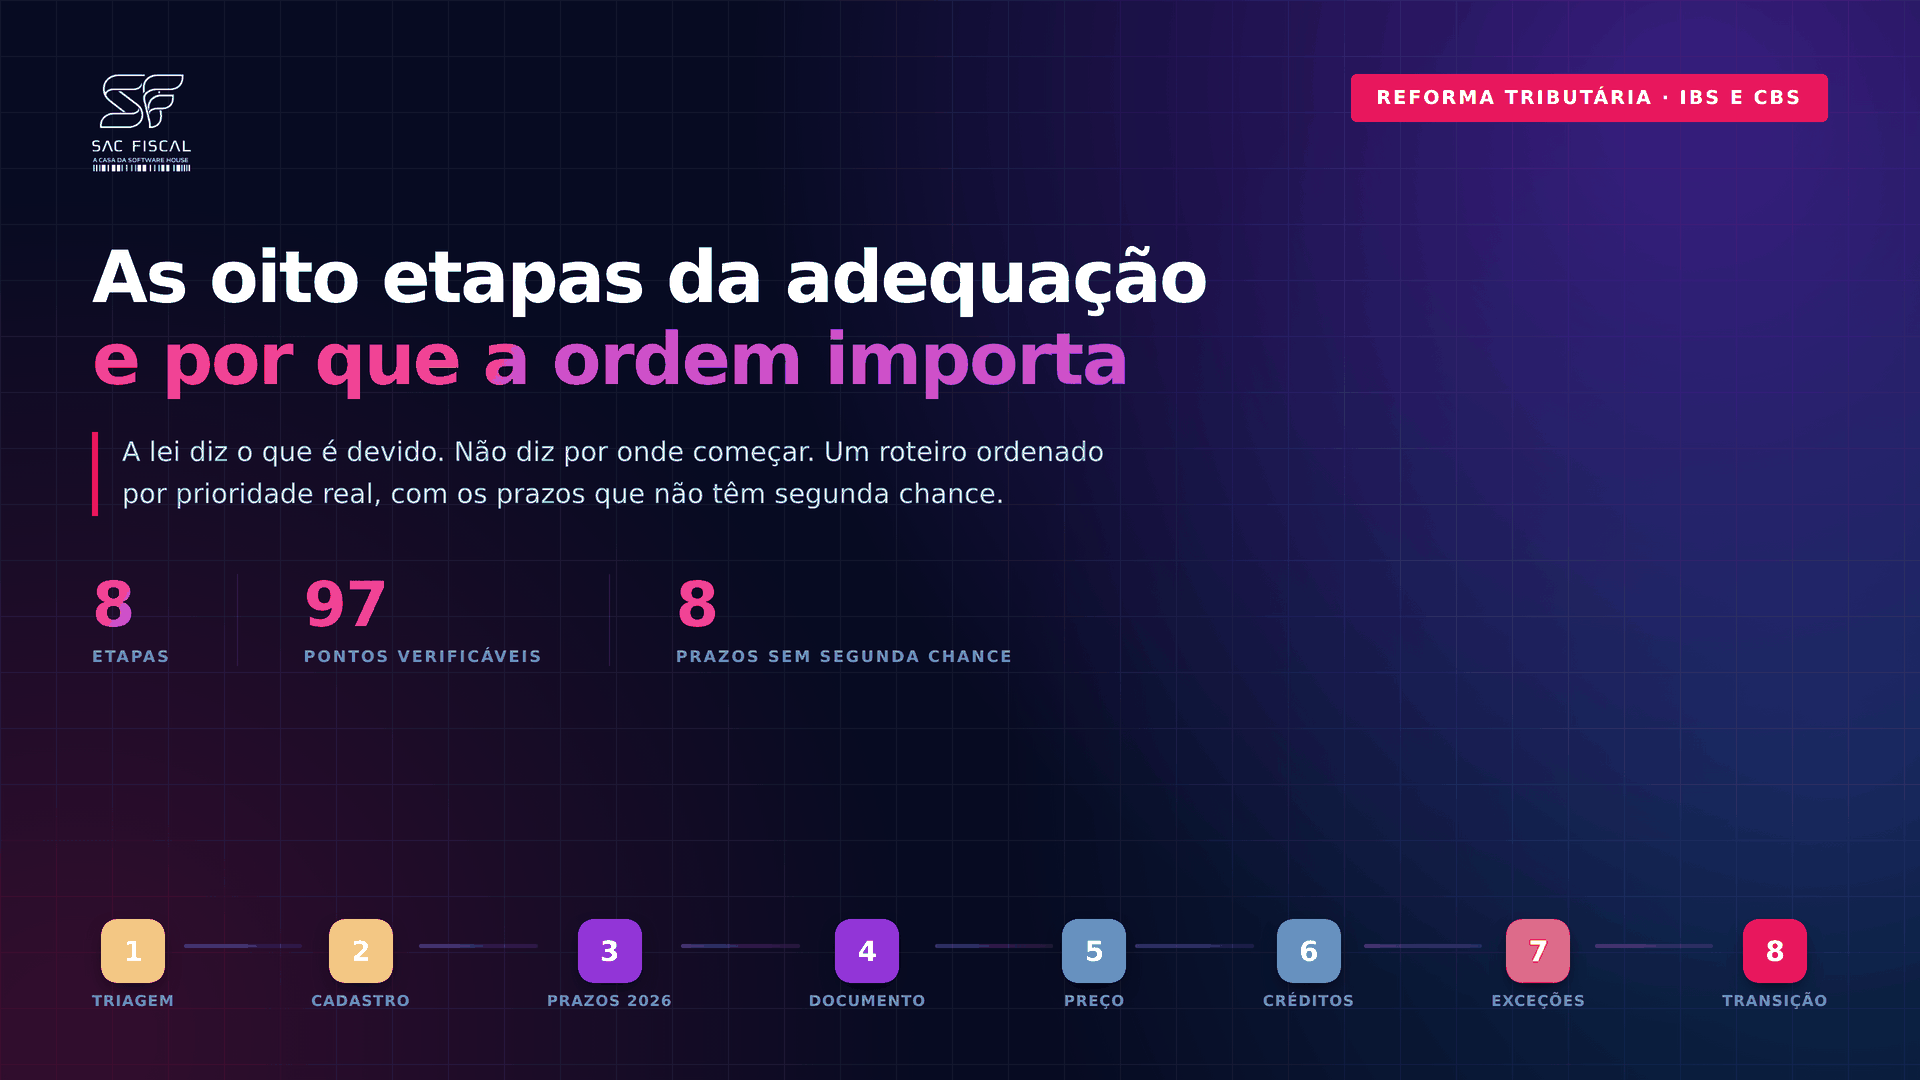
A lei diz o que é devido, mas não diz em que ordem fazer. E a ordem importa: alguns prazos não têm segunda chance, enquanto outras tarefas que parecem urgentes podem esperar sem prejuízo. Este artigo apresenta as oito etapas da adequação e o critério que justifica a posição de cada uma.
Antes das etapas: o plano não é igual para todos
O primeiro erro de quem monta um checklist da Reforma é tratar todas as empresas como iguais. O plano tem três camadas:
- Base comum: vale para qualquer empresa, optante do Simples ou não (incidência, cadastro, documento fiscal, devolução, fiscalização).
- Regime de apuração: regime regular, Simples Nacional ME/EPP ou MEI. São excludentes, porque uma empresa está em um só deles.
- Atividades e benefícios: regimes específicos, alíquota reduzida, benefícios só da CBS. Estes se somam.
A camada do meio é onde mora o engano mais comum. O MEI não é um optante como os outros: recolhe valores fixos mensais, sem alíquota, base de cálculo ou faixa de receita a apurar.
| Vigência | CBS | IBS |
|---|---|---|
| 2027 e 2028 | R$ 0,994 | R$ 0,006 |
| 2029 | R$ 1,00 | R$ 0,20 |
| A partir de 2030 | R$ 1,00 | R$ 0,40 |
O limite continua em R$ 81 mil por ano. Um excesso de até 20% é recolhido sem acréscimos em janeiro do ano seguinte; acima disso, a empresa perde a condição de MEI com efeitos retroativos.
O efeito que mais importa para o MEI que vende a empresas: como ele é dispensado de destacar IBS e CBS, quem compra dele não encontra a alíquota no documento e o crédito tende a zero. Não é vedação legal, é falta de informação. Na cadeia B2B, isso vira desvantagem de preço.
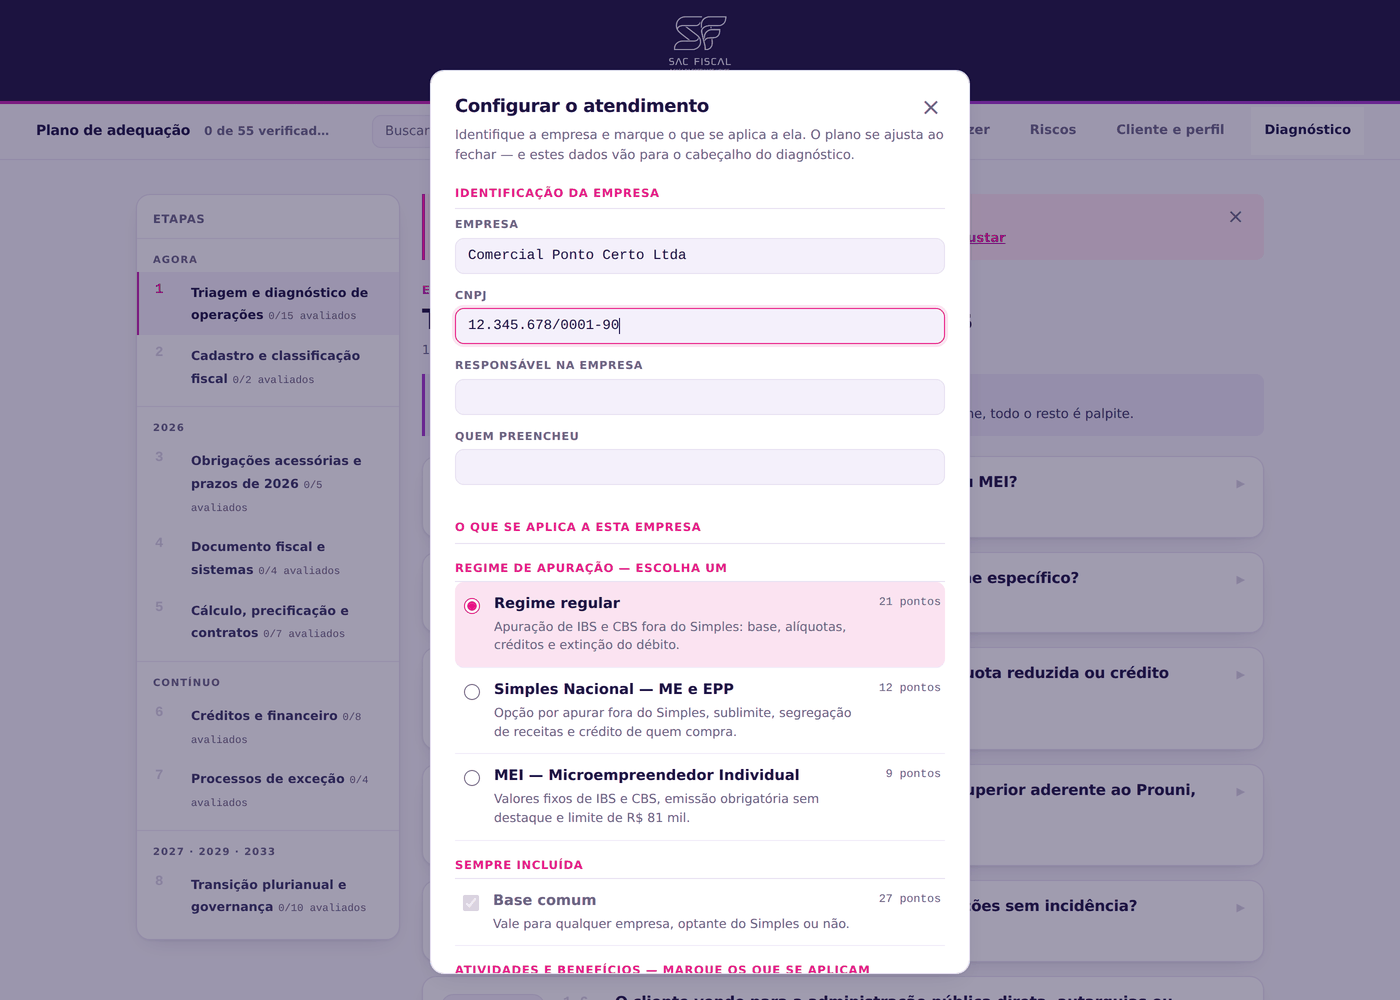
Na prática, uma empresa do regime regular percorre 55 pontos de verificação; uma ME/EPP optante, 46; um MEI, 43. As atividades específicas se somam a esses números.
Etapa 1 — Triagem e diagnóstico de operações
São sete perguntas que definem o caminho:
- É optante do Simples Nacional ou MEI? Se sim, qual dos dois?
- Alguma operação está em regime específico (bares e restaurantes, hotelaria, imóveis, cooperativas, combustíveis, serviços financeiros, planos de saúde, prognósticos, SAF)?
- Vende com alíquota reduzida (30%, 60% ou zero) ou crédito presumido?
- É instituição de ensino no Prouni ou monta veículos? São benefícios que só existem na CBS.
- É imune, isenta ou realiza operações sem incidência?
- Vende para a administração pública?
- Importa, exporta ou usa regime aduaneiro especial, ZFM ou ALC?
A etapa também fixa definições que muita empresa ainda não parou para fazer:
- Operação onerosa é um conceito amplo: inclui locação, mútuo, licenciamento, cessão e arrendamento. Lucro, habitualidade e validade jurídica do negócio são irrelevantes. A venda de uma máquina usada do imobilizado entra no campo de incidência.
- Local da operação define para qual Estado e Município vai o IBS, e nem sempre é o endereço do cliente: bem móvel vai pelo local da entrega, imóvel pela situação do bem, transporte de passageiros pelo início, e o restante pelo domicílio principal do adquirente.
- Não incidência e imunidade são coisas diferentes. A transferência entre estabelecimentos do mesmo contribuinte não sofre incidência, mas o documento fiscal continua obrigatório.
Imunidade e isenção anulam o crédito das entradas, proporcionalmente. Alíquota zero e exportação, não. Os nomes são parecidos, mas os efeitos são opostos.
Etapa 2 — Cadastro e classificação fiscal
É a etapa que define o prazo do projeto todo. É a tarefa mais longa e a que mais gera erro silencioso: erro de NCM não aparece no fechamento, aparece na fiscalização anos depois.
O código vincula, a descrição não
A Reforma amarra o tratamento tributário ao código: NCM para bens, NBS para serviços. O que define se um produto tem redução de 60%, alíquota zero ou tributação integral é o código que consta no Anexo da lei, não o nome comercial. Um cadastro com centenas de itens sem revisão leva meses para ser saneado. Cada mês de atraso empurra o problema para dentro da transição.
Kits, combos e o que vai embutido no preço
Em conjuntos, ou quando frete e seguro estão embutidos no preço, é preciso identificar o fornecimento principal e o acessório: o acessório segue o tratamento do principal. Uma cesta de fim de ano com itens de alíquotas diferentes não tem um tratamento único.
Segregação de receitas no Simples
Para o optante, o cadastro tem uma segunda frente: a segregação de receitas (exportação, tributação concentrada, substituição tributária, receitas imunes), que define quais percentuais saem do cálculo do DAS. Uma segregação errada não gera erro visível: gera alíquota efetiva errada no DAS, que só aparece numa fiscalização.
Para quem optar por apurar IBS e CBS fora do DAS, o cálculo do DAS continua normal com as parcelas de CBS e IBS deduzidas, mas isso não dispensa apurar e recolher os dois tributos pelo regime regular. Veja os detalhes em Simples Nacional Híbrido.
Etapa 3 — Obrigações acessórias e prazos de 2026
Uma janela que fecha. 2026 é o ano-teste, com IBS a 0,1% e CBS a 0,9%. Os valores baixos levam muita gente a tratar o ano como ensaio sem consequência. Não é.
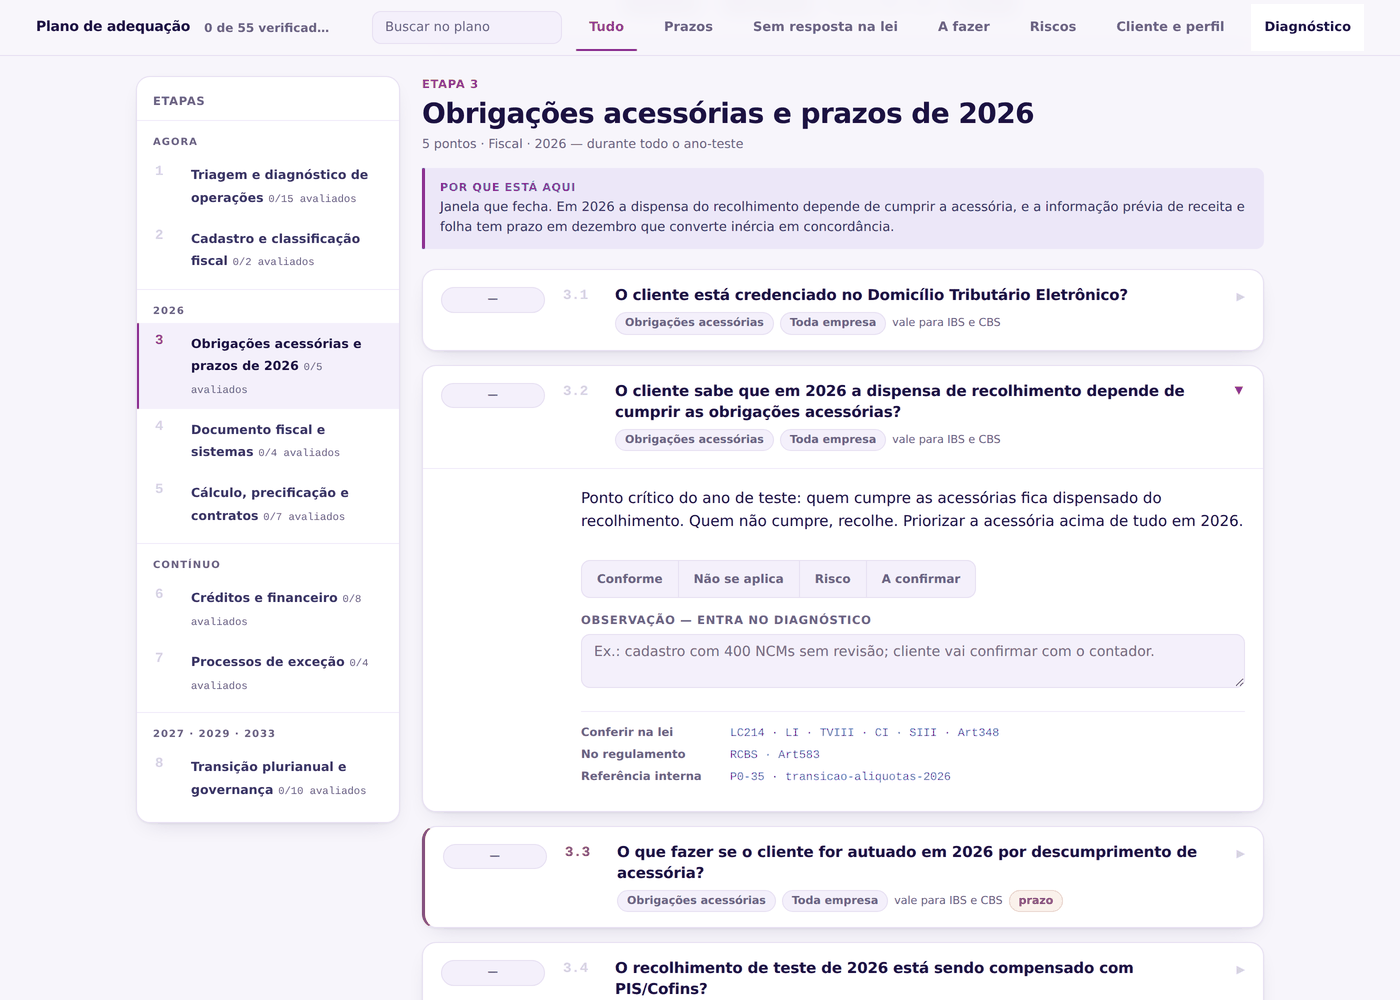
- A dispensa do recolhimento depende da obrigação acessória. Quem cumpre a acessória fica dispensado; quem não cumpre, recolhe. Em 2026, a acessória vem antes de tudo.
- Autuação por descumprimento: há 60 dias a partir da intimação para suprir a omissão, e isso extingue a penalidade (regra incluída pela LC 227/2026). Por isso a empresa precisa estar credenciada no Domicílio Tributário Eletrônico e ter alguém monitorando a caixa.
- Fundo de Compensação de benefícios de ICMS: o pedido de habilitação vai de 1º/01/2026 a 31/12/2028. O período de 2029 a 2032 é o da compensação, não o do pedido. Quem esperar 2029 para protocolar perde o benefício inteiro.
- Quem entra no Simples em 2027 precisa informar previamente a receita bruta e a folha dos 12 meses anteriores. Se a empresa não se manifestar, passa a concordar com os valores apresentados pelo fisco.
Uma ressalva para quem atende optantes: a sistemática de teste de 2026 não se aplica da mesma forma. A compensação do IBS/CBS recolhido com outros tributos não alcança operações de optantes do Simples.
Etapa 4 — Documento fiscal e sistemas
Depende de terceiro. O fornecedor do ERP ou do emissor tem prazo próprio, fila de clientes e um cronograma que você não controla. O conselho prático: registre a data prometida e a data efetiva, e teste em homologação ainda em 2026.
O que a lei não responde
Campos de XML, CST, cClassTrib, cCredPres, códigos de evento e regras de leiaute não vêm do texto da lei. Vêm da Nota Técnica 2025.002-RTC, de atos conjuntos da RFB com o Comitê Gestor do IBS e da documentação da NFS-e nacional.
Não existe tabela de CFOP para cClassTrib, e não vai existir. O CFOP descreve o movimento da operação; o cClassTrib decorre do CST, do dispositivo da LC 214 e do NCM/NBS. São informações independentes entre si. Quem monta uma tabela de-para entre os dois está criando passivo.
A alíquota do crédito no documento do optante
O comprador não optante se credita nas compras feitas de optante do Simples, e o percentual precisa vir no documento fiscal. Esse percentual depende da faixa de receita no mês da operação e muda ao longo do ano com a RBT12. Ou seja, o emissor precisa calcular a própria alíquota efetiva na hora de emitir a nota, não no fechamento. Se não fizer isso, o cliente vira fornecedor de segunda linha na cadeia B2B.
NFS-e nacional e MEI
A ME/EPP optante passa a usar obrigatoriamente a NFS-e de padrão nacional para serviços. O documento vale como base para constituir o crédito tributário, então operar sem ele tem consequência própria. O MEI, a partir de 2027, emite documento em todas as vendas e prestações. São milhões de contribuintes que nunca emitiram nota entrando no sistema ao mesmo tempo, e o gargalo é treinamento, não sistema.
Etapa 5 — Cálculo, precificação e contratos
O impacto comercial é direto. IBS e CBS são calculados por fora. Um preço anunciado com tributo embutido precisa ser reconstruído, e o contrato que diz “impostos inclusos” precisa ser renegociado. Os números estão em o que muda no seu preço de venda.
Fato gerador
A regra geral é o momento do fornecimento, mas o sistema precisa reconhecer as exceções: transporte iniciado no País tem fato gerador no início, outros serviços no término. Um caso que passa despercebido: a venda a órgão público sujeita ao art. 473 tem fato gerador no pagamento, não na entrega. Pagamentos antecipados geram antecipação por parcela, com recálculo no fornecimento.
Base de cálculo
A base é o valor integral cobrado a qualquer título, incluindo juros, multas, descontos condicionais, frete do próprio fornecedor e seguros. A lista do que sai da base é fechada:
- o próprio IBS e a própria CBS;
- o IPI, sem limite de prazo;
- descontos incondicionais que constam no documento;
- reembolsos por conta e ordem de terceiros;
- ICMS, ISS, PIS e Cofins, apenas de 2026 a 2032;
- a contribuição de iluminação pública.
Duas armadilhas: IRRF e CSLL retidos não saem da base, porque retenção é forma de arrecadação, não de exclusão. E a exclusão do IPI é permanente, enquanto a do ICMS/ISS/PIS/Cofins acaba em 2032. Confundir as duas gera erro de base a partir de 2033.
Contratos que atravessam a transição
Contrato antigo não se ajusta sozinho. Priorize por valor e por vencimento: o que atravessa 2029–2033 é o que precisa de atenção agora. Há ainda situações setoriais que mudam o preço, como o redutor nas vendas ao poder público, a gorjeta de até 15% em bares e restaurantes e os redutores imobiliários, controlados por unidade e não por empreendimento.
Etapa 6 — Créditos e financeiro
Perda econômica direta. Crédito não aproveitado no prazo é dinheiro perdido. As cinco condições que derrubam o crédito na prática:
- O débito do fornecedor precisa estar quitado.
- IBS e CBS são apurados separadamente. É proibido compensar crédito de um com débito do outro.
- Exige documento fiscal eletrônico idôneo.
- O valor é o destacado no documento (ou o crédito presumido, quando previsto).
- Vale também para compras de optantes do Simples.
A segunda condição é a que mais afeta o sistema: o motor fiscal precisa manter as duas contas separadas desde o início.
Uso e consumo pessoal
Joias, obras de arte, bebidas alcoólicas, tabaco e bens recreativos não geram crédito, assim como bens fornecidos de graça a sócios, empregados e parentes. Mas há exceções que devolvem o crédito: uniformes, EPI, alimentação no estabelecimento, saúde e creche durante a jornada e plano de saúde previsto em convenção coletiva. Quem não conhece essas exceções acaba recusando crédito legítimo.
Saldo credor
O crédito vale pelo valor nominal (sem correção), tem prazo de cinco anos e não se transfere a outra pessoa, exceto em fusão, cisão ou incorporação.
Split payment: dois procedimentos
No padrão, o meio de pagamento consulta o fisco em tempo real e retém apenas a diferença ainda não quitada. No simplificado, retém um percentual fixo que não tem relação com o débito real.
Armadilha: iniciar o pagamento sem identificar os valores de IBS e CBS coloca a empresa automaticamente no procedimento simplificado. Um emissor mal configurado leva a empresa ao pior cenário de caixa sem que ninguém tenha decidido isso.
Mais detalhes em Split Payment: como a Reforma muda a forma de pagar impostos.
Etapa 7 — Processos de exceção
Baixa frequência, alto risco por ocorrência. Devolução, recusa de entrega e correção de valor são onde o erro escapa da conferência de rotina.
A devolução usa a alíquota da operação original
A alíquota da devolução ou do cancelamento é a mesma da operação original, não a do mês da devolução. Uma devolução em 2027 de uma venda de 2026 usa 0,1% de IBS e 0,9% de CBS. Para o sistema, isso significa que a nota de devolução precisa buscar a nota de origem: um gerador de XML que use a alíquota do mês corrente erra todas as devoluções que atravessam a mudança de fase.
O que ainda não tem regra
A norma trata da redução do valor após o fornecimento, mas não há regra para o acréscimo de valor em nenhuma camada. Para recusa de entrega e destinatário não localizado, o procedimento operacional está na camada técnica (SINIEF); veja o que mudou com o Ajuste SINIEF 34/2026.
Dizer “não há regra” é uma resposta válida. Improvisar procedimento é criar passivo.
Etapa 8 — Transição plurianual e governança
Prazos distantes, perdas irreversíveis. Nenhuma tarefa desta etapa é urgente hoje, mas várias não têm segunda chance.
| Ano | Marco |
|---|---|
| 2026 | Ano-teste |
| 2027 | CBS plena, extinção de PIS e Cofins, substituição do IPI |
| 2029–2032 | Apuração dupla: tributos antigos e novos sobre a mesma operação |
| 2033 | Regime pleno e desligamento definitivo dos tributos antigos |
De 2029 a 2032 a transição não é gradual, é duplicada: dois conjuntos de regras funcionando ao mesmo tempo e o mesmo documento com tributos antigos e novos. Além disso, só 2026 tem alíquota fixada em lei; as seguintes dependem de resolução do Senado. A recomendação é preparar o motor de cálculo agora e deixar as alíquotas configuráveis.
As decisões irreversíveis
- Opção por apurar fora do Simples: vale por semestre e não pode ser desfeita dentro dele. A primeira janela utilizável é março de 2027, com efeitos a partir de 1º/07/2027.
- Opção da cooperativa: de 1º de setembro a 31 de outubro, vale pelo ano inteiro.
- Ressarcimento de créditos pelo optante: quem pede não pode voltar nem permanecer no Simples.
- Contratos imobiliários em andamento: a opção por percentual fixo proíbe o crédito das aquisições.
Desvantagem pouco divulgada: o redutor das compras governamentais não se aplica a fornecedores do Simples ou MEI. Numa licitação contra uma empresa do regime regular, o optante entra em desvantagem de preço por regra da própria lei.
Na governança, o ponto é simples e decisivo: nomear responsáveis em fiscal, TI, comercial, compras, jurídico e financeiro, e fixar no calendário os marcos de 2026, 2027, 2029 e 2033.
Ordem de execução não é ordem de atenção
As etapas seguem a prioridade de execução, mas vários prazos irrecuperáveis estão justamente na Etapa 8. A Etapa 8 é a última a ser executada, mas seus marcos precisam entrar no calendário já na Etapa 1. Um plano que deixa um prazo irrecuperável para o fim é exatamente como esse prazo se perde.
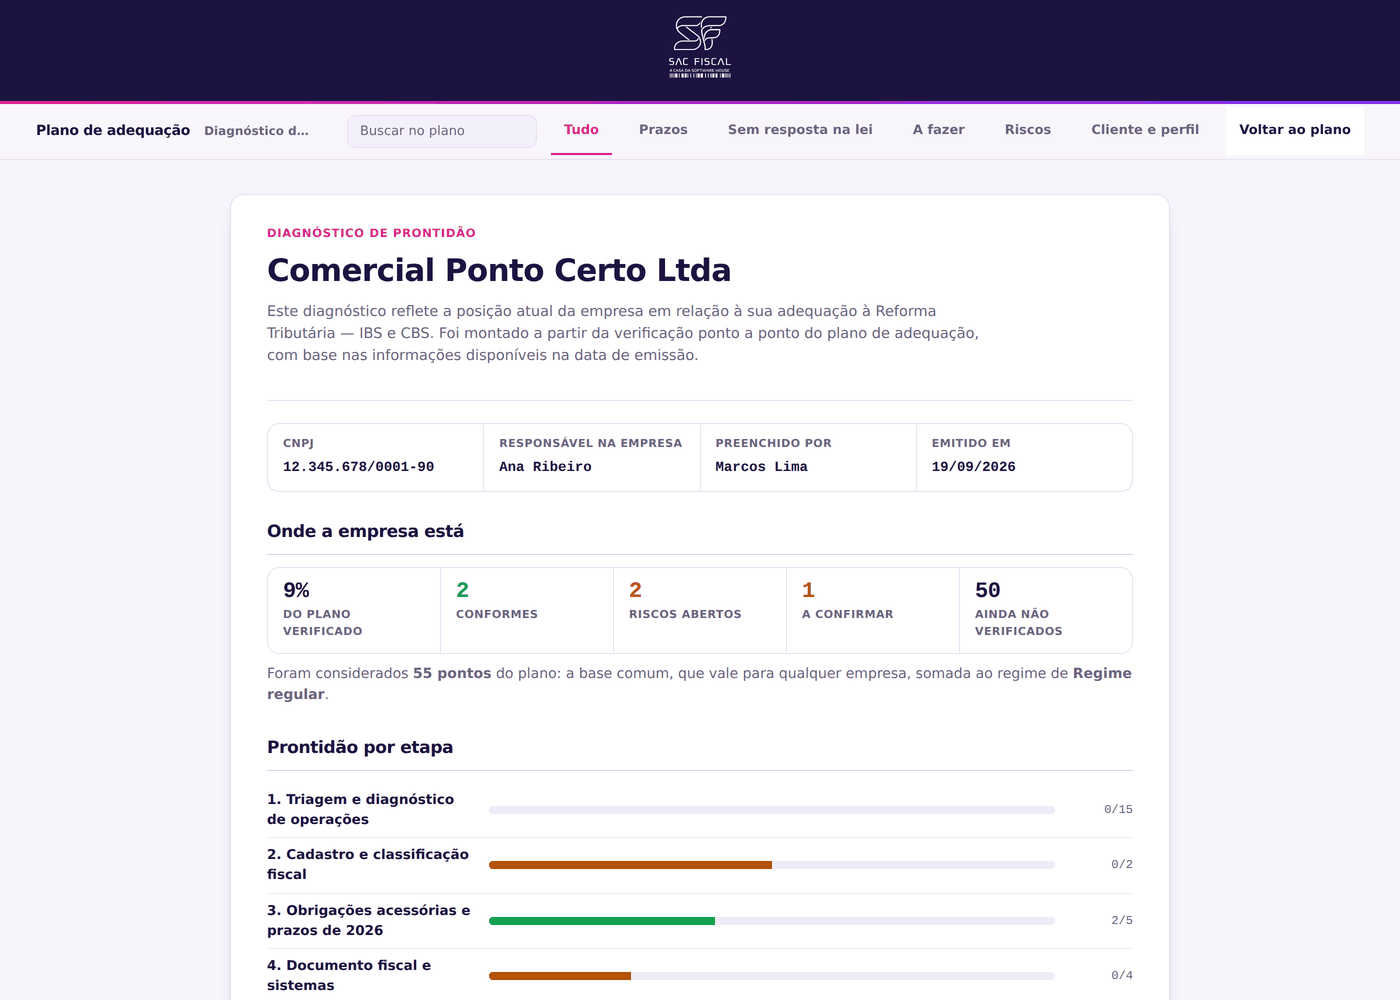
Ao final, cada ponto fica marcado como Conforme, Não se aplica, Risco ou A confirmar. Disso sai um diagnóstico de prontidão, com responsável e prazo para cada risco. É um retrato da posição da empresa naquela data, e não substitui um parecer fiscal.
Três princípios sustentam o plano:
- Toda afirmação vem com a norma de origem. Sem indicar o dispositivo, é opinião.
- A camada importa. Lei, regulamento e documentação técnica respondem a perguntas diferentes, e campo de XML não se deduz do texto da lei.
- Prazo perdido não volta.
Várias etapas deste roteiro, principalmente as Etapas 2, 4, 5 e 7, dependem diretamente do sistema de gestão. O ERP e o NFe Brasil da Caneva estão sendo atualizados para cada fase da Reforma: classificação por NCM/NBS e cClassTrib, cálculo de IBS e CBS por fora, vínculo da devolução com a nota de origem e suporte ao split payment. Clientes com contrato de manutenção recebem as atualizações automaticamente.