Em menos de um ano, três ajustes mudaram (e depois desfizeram parte da mudança) a regra que define quem emite o documento fiscal quando uma entrega não é concluída. Para quem emite NF-e, a pergunta é direta: quem emite o quê, e quando?
A resposta depende de dois fatores: o tipo de problema na entrega e o perfil do destinatário. Este artigo explica o fluxo vigente passo a passo, o que mudou em cada ajuste e o que o ERP precisa tratar.
Prazo: os efeitos do AJ 49/2025 e de todas as suas alterações valem a partir de 4 de maio de 2026 para fins de ICMS. Para IBS e CBS (LC 214/2025), as obrigações acessórias estão em vigor desde janeiro de 2026.
Por que o tema voltou à pauta
Em 11 de setembro de 2026, o CONFAZ publicou o Ajuste SINIEF 34/2026, que reverteu parte das alterações feitas em abril pelo AJ 8/2026 no texto original do AJ 49/2025.
O ponto em disputa é a cláusula quinta do AJ 49/2025, que trata do retorno por recusa ou por não localização do destinatário. Ela foi alterada duas vezes:
| Ajuste | Data | O que fez |
|---|---|---|
| AJ 49/2025 | dez/2025 | Texto original. Dois fluxos para a recusa parcial: destinatário não contribuinte, o remetente emite NF-e de entrada; destinatário contribuinte, o destinatário emite NF-e de saída (Nota de Débito, código 09). |
| AJ 8/2026 | abr/2026 | Unificação total. Revogou o §1º e eliminou a distinção: em qualquer caso, o remetente sempre emite a NF-e de entrada. Passou a exigir a identificação do destinatário original no grupo dest. |
| AJ 34/2026 | set/2026 | Reversão parcial. Restaura a distinção na recusa parcial: destinatário contribuinte volta a emitir a NF-e de saída (débito 09). Mantém a exigência do grupo dest. O §2º (eventos eletrônicos) passa a valer só para recusa total e não localização. |
O que mudou em cada situação
| Situação | AJ 8/2026 (revogado) | AJ 34/2026 (vigente) |
|---|---|---|
| Recusa total | Remetente · NF-e de entrada · crédito 03 | Remetente · NF-e de entrada · crédito 03 (inalterado) |
| Não localização | Remetente · NF-e de entrada · crédito 03 | Remetente · NF-e de entrada · crédito 03 (inalterado) |
| Recusa parcial — não contribuinte | Remetente · NF-e de entrada · crédito 06 | Remetente · NF-e de entrada · crédito 06 (inalterado) |
| Recusa parcial — contribuinte | Remetente · NF-e de entrada · crédito 06 | Destinatário · NF-e de saída · débito 09 (restaurado) |
| Eventos eletrônicos (§2º) | Todos os casos de retorno | Apenas recusa total e não localização (ajustado) |
Grupo dest obrigatório |
Sim (introduzido pelo AJ 8) | Sim (mantido) |
Ponto de atenção: a mudança do AJ 34/2026 é específica. Só a recusa parcial com destinatário contribuinte volta ao fluxo antigo. Os demais cenários continuam como o AJ 8/2026 havia definido.
Como funciona o processo hoje
O caminho completo, da saída da mercadoria à conclusão fiscal, com a regra vigente do AJ 34/2026:
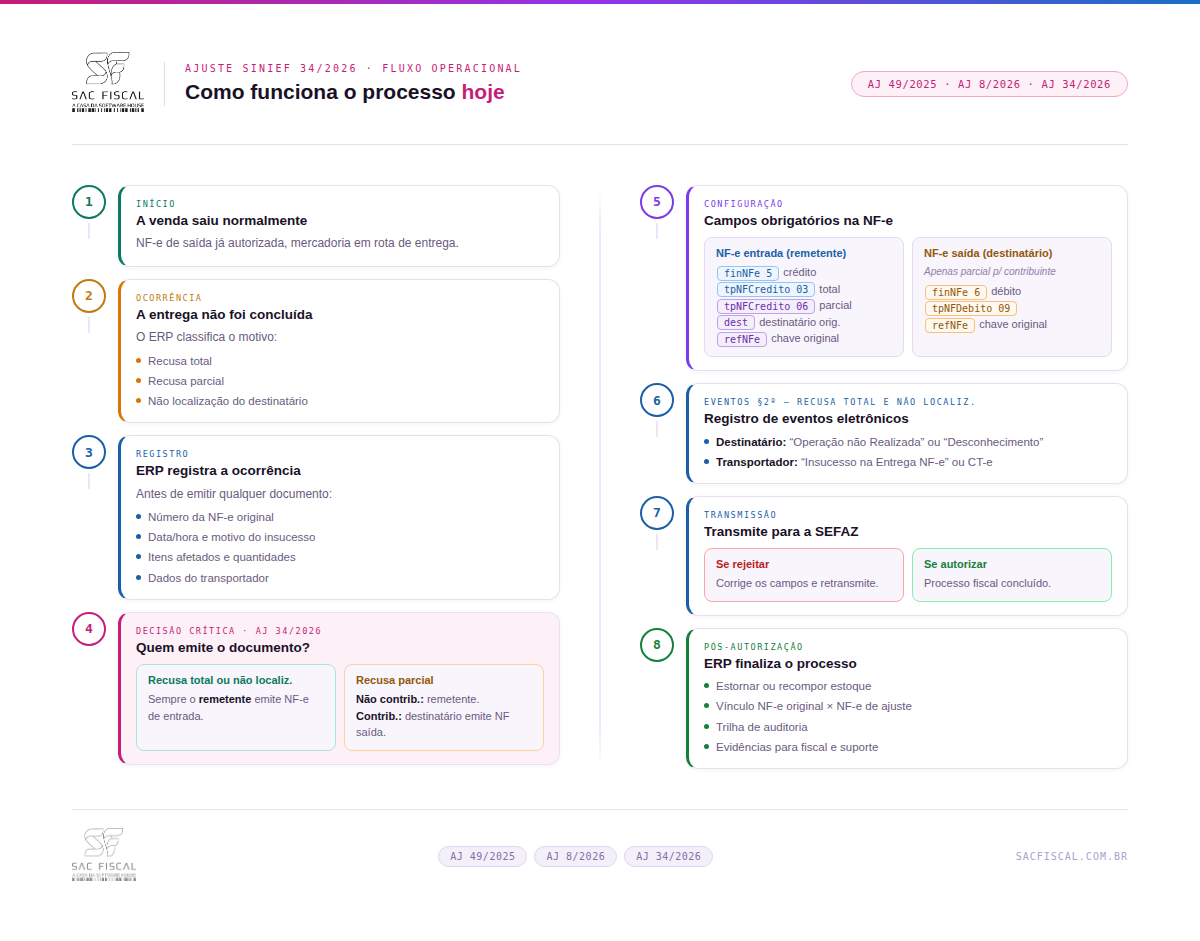
- A venda saiu normalmente: NF-e de saída autorizada, mercadoria em rota de entrega.
- A entrega não foi concluída: o ERP classifica o motivo como recusa total, recusa parcial ou não localização do destinatário.
- O ERP registra a ocorrência antes de emitir qualquer documento: número da NF-e original, data/hora e motivo do insucesso, itens e quantidades afetados, dados do transportador.
- Decisão crítica: quem emite? Na recusa total ou na não localização, sempre o remetente (NF-e de entrada). Na recusa parcial, o remetente se o destinatário for não contribuinte, e o destinatário (NF-e de saída) se for contribuinte.
- Campos obrigatórios:
- NF-e de entrada (remetente):
finNFe = 5(crédito),tpNFCredito = 03(total) ou06(parcial), grupodestcom o destinatário original erefNFecom a chave original. - NF-e de saída (destinatário, só recusa parcial de contribuinte):
finNFe = 6(débito),tpNFDebito = 09erefNFecom a chave original.
- NF-e de entrada (remetente):
- Eventos eletrônicos (§2º), só na recusa total e na não localização: o destinatário registra “Operação não Realizada” ou “Desconhecimento”, e o transportador registra “Insucesso na Entrega NF-e” ou o evento correspondente no CT-e.
- Transmissão para a SEFAZ: se rejeitar, corrigir os campos e retransmitir; se autorizar, o processo fiscal está concluído.
- O ERP finaliza: estorno ou recomposição do estoque, vínculo entre a NF-e original e a de ajuste, trilha de auditoria e evidências para o fiscal e o suporte.
O que o seu ERP precisa tratar
1. Identificar o perfil do destinatário
Na recusa parcial, o ERP precisa saber se o destinatário é contribuinte ou não. O dado normalmente já está no cadastro, mas o fluxo de retorno precisa consultá-lo antes de definir quem emite o documento.
Atenção: se o sistema foi atualizado para o AJ 8/2026 (o remetente sempre emite), ele precisa ser revisado. O AJ 34/2026 restaurou o fluxo do destinatário contribuinte que o AJ 8 havia removido.
2. Grupo dest obrigatório na NF-e de entrada
Desde o AJ 8/2026, a NF-e de entrada precisa trazer no grupo dest os dados do destinatário da NF-e de saída original. O AJ 34/2026 manteve essa exigência. ERPs que não preenchem esse grupo automaticamente precisam de ajuste.
3. Códigos corretos por cenário
| Cenário | Código | Documento | Quem emite |
|---|---|---|---|
| Recusa total | tpNFCredito 03 |
NF-e de entrada | Remetente |
| Não localização | tpNFCredito 03 |
NF-e de entrada | Remetente |
| Parcial / não contribuinte | tpNFCredito 06 |
NF-e de entrada | Remetente |
| Parcial / contribuinte | tpNFDebito 09 |
NF-e de saída | Destinatário |
4. Eventos eletrônicos
O §2º vale apenas para a recusa total e a não localização, não para a recusa parcial. Confira se o sistema dispara esses eventos corretamente conforme o tipo de retorno.
Boa prática: mapeie no ERP todos os pontos que dependem da classificação do retorno e do perfil do destinatário. Esse mapeamento evita rejeições da SEFAZ e facilita auditorias futuras.
Por que isso importa para IBS e CBS
As notas de débito e de crédito criadas pelo AJ 49/2025 seguem a Nota Técnica 2025.002, que define o leiaute da NF-e modelo 55 para a apuração de IBS e CBS. As obrigações acessórias desses tributos estão em vigor desde janeiro de 2026, nos termos da LC 214/2025.
Por isso, emitir a nota de retorno com tpNFCredito e tpNFDebito corretos importa para o ICMS e também para a apuração de créditos e débitos na nova estrutura tributária. Um retorno classificado errado gera crédito ou débito errado de IBS/CBS, e o erro só aparece na apuração.
Para outros pontos da Reforma que afetam a emissão, veja também como o split payment muda o pagamento de impostos e o que muda no preço de venda.
O NFe Brasil e o ERP da Caneva acompanham as alterações do Ajuste SINIEF 49/2025 e das Notas Técnicas da Reforma Tributária, incluindo os fluxos de retorno por recusa e não localização. Clientes com contrato de manutenção recebem as atualizações automaticamente.